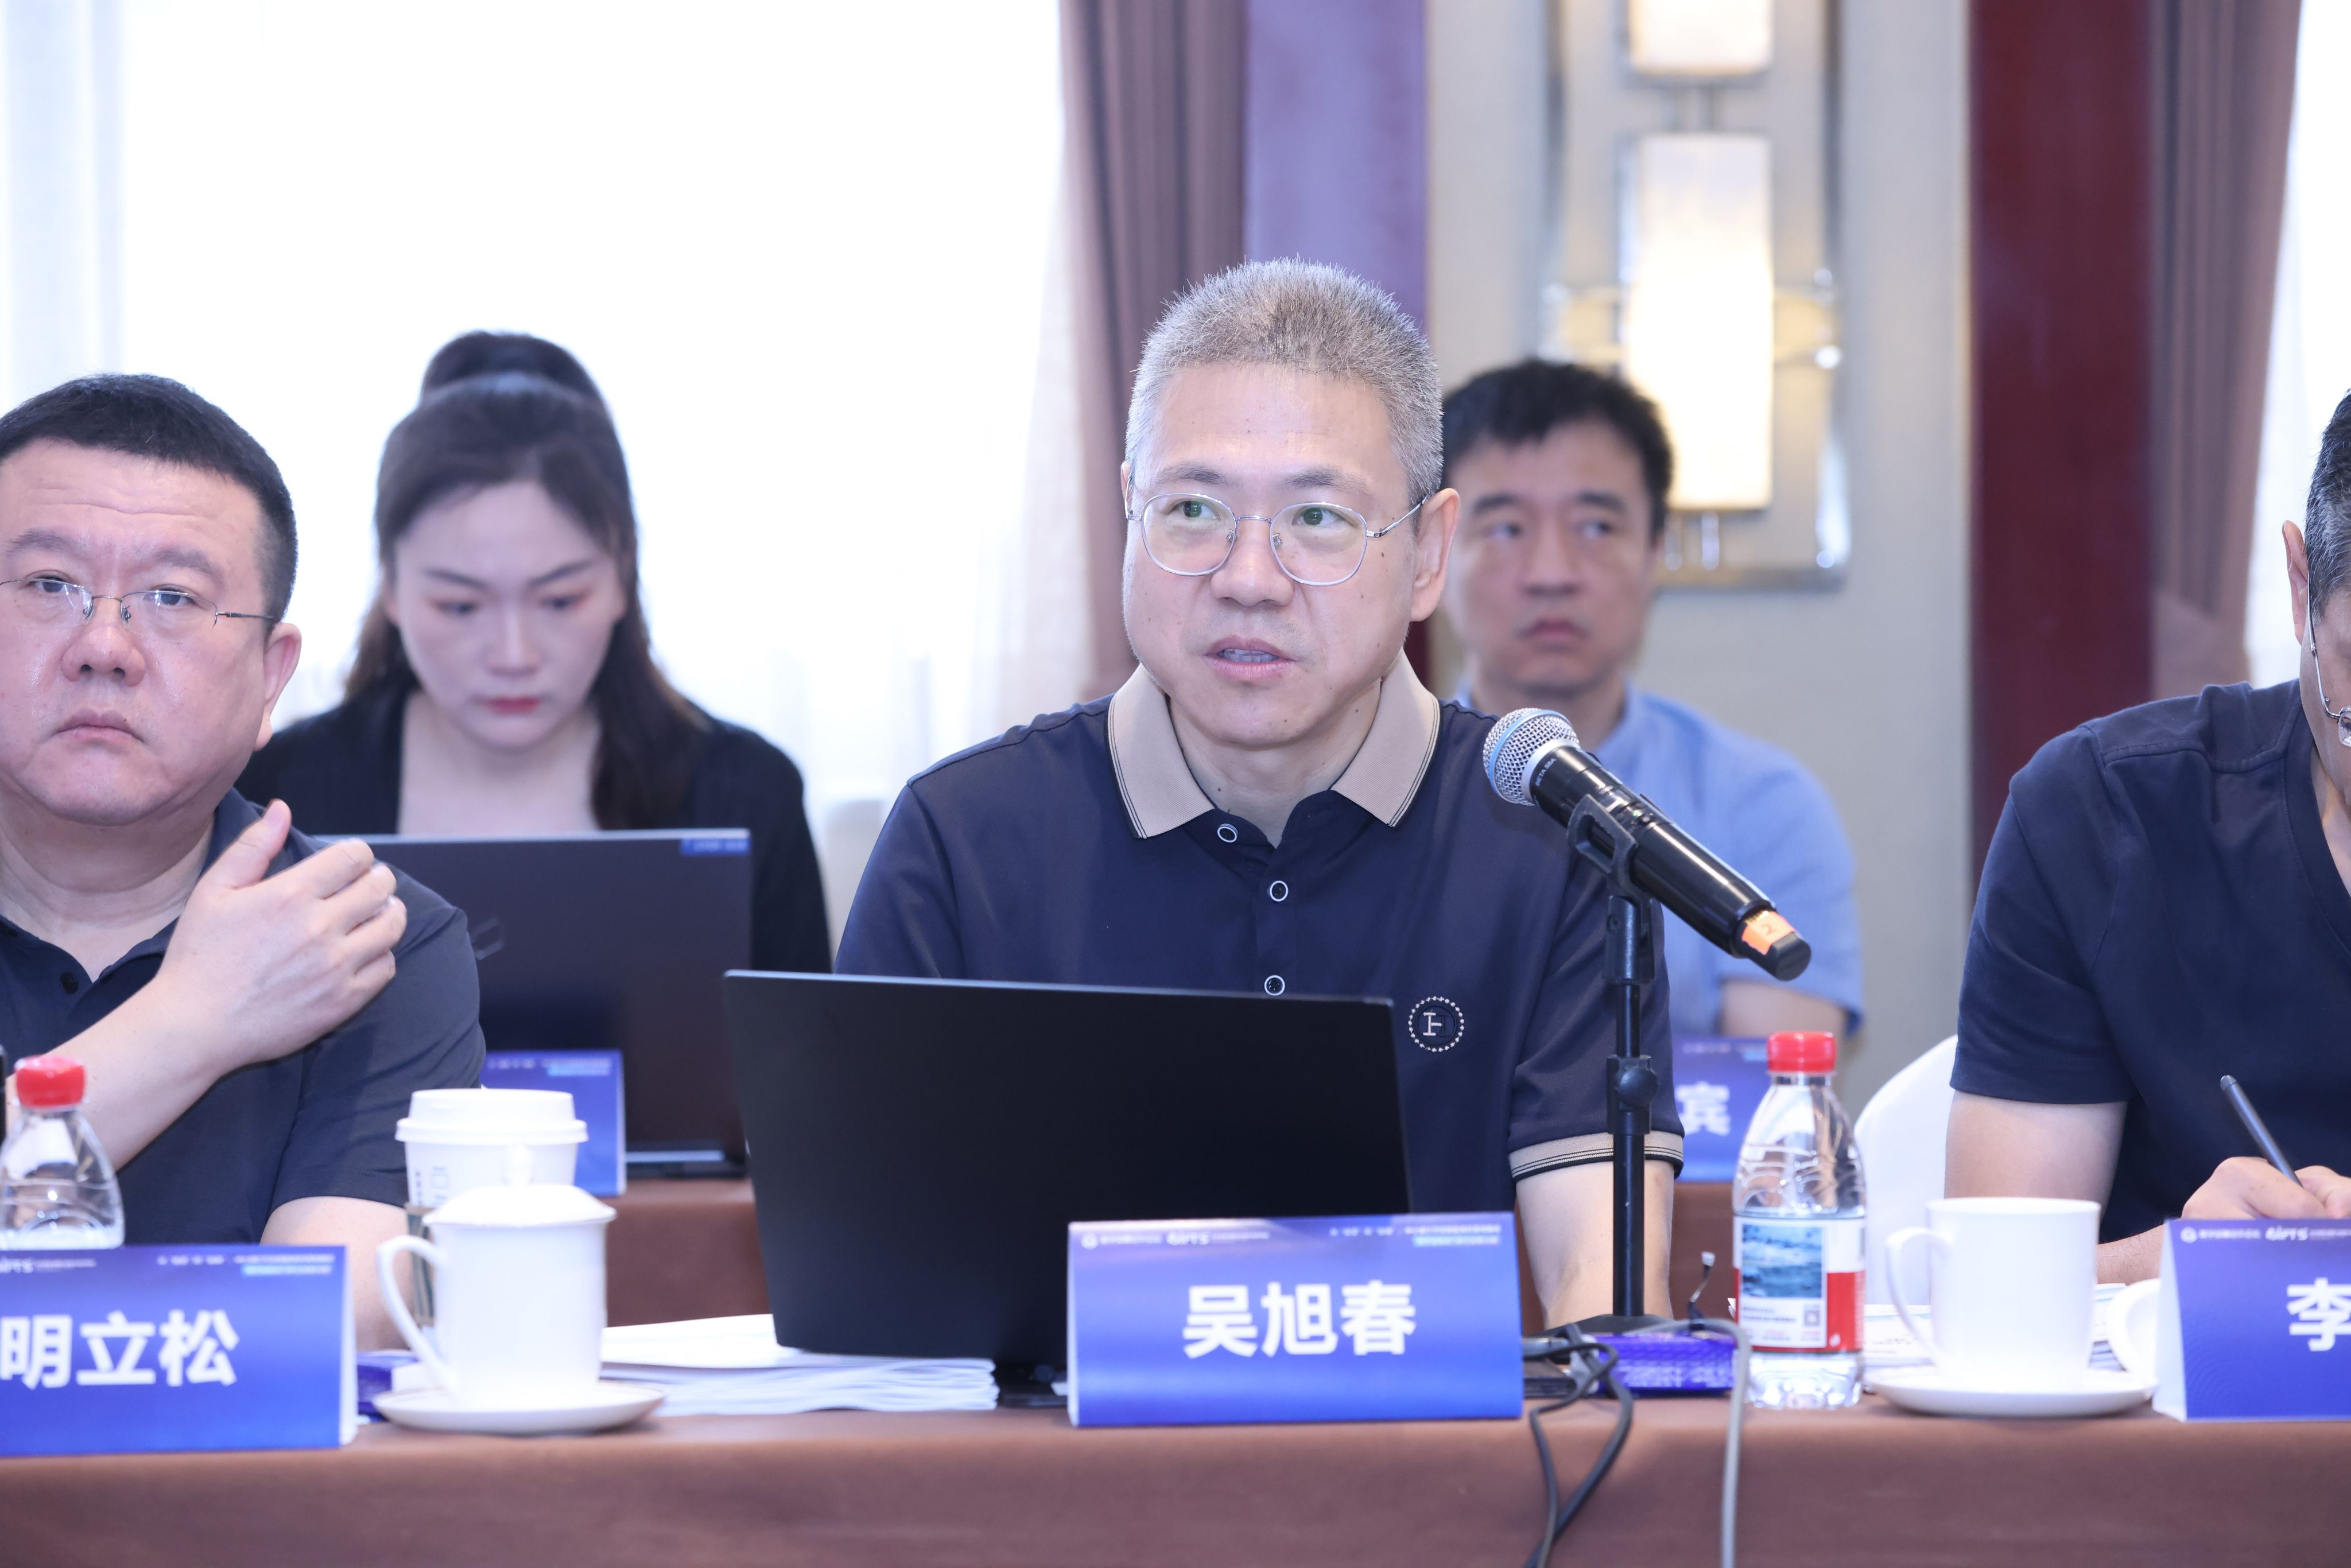
吴旭春
齐鲁银行首席信息官
尊敬的各位领导、各位同仁,大家上午好!感谢主办方邀请。从过往同业之间以及和科技公司交流看,中小银行投资能力有限、人才队伍有短板、业务应用体系的规范性和数据质量均有差距。如何应用人工智能对中小银行而言确实是一个很大的挑战,很高兴今天能有这样一个交流机会,汇报一下齐鲁银行的工作实践。
我汇报的内容有四个部分:一是齐鲁银行的技术体系建设;二是智能体在业务领域的应用实践;三是推进机制和工作机制;四是面临的困难、挑战及思考。
第一,体系规划。
从技术体系建设来看,我们在最底层面临一个巨大挑战,即信创异构算力池问题。国内缺乏类似英伟达般具有垄断性的头部算力企业,我们必然会采购很多不同算力。齐鲁银行有三种品牌的算力芯片,甚至同一品牌还有不同版本,构成一个异构算力池。
在此算力池上,我们构建了相应的模型。齐鲁银行选择模型整体上有两方面考虑:一要节省算力,二要足够有效。同一个模型会选择不同版本,比如稠密模型和MoE稀疏模型会有不同版本的选择,在能力方面会有不同的厂商以及不同模型的选择。
在模型基础上,我们构建了AI中台,在AI中台上建设智能体。智能体的所有结果均需安全管控,所以我们在AI中台上构建了一个安全围栏。在安全围栏之上,才允许智能体驱动业务应用。我们认为,驱动业务应用不是直接驱动业务系统能力的使用,而是通过流程引擎让员工对结果进行判断和复核,批准之后才调用业务系统。
以上是齐鲁银行的体系规划和相关考虑,以下我将汇报体系建设的两个重点工作:
一是异构算力池。在异构算力池中做异构调度非常复杂,所以我们目前的考虑是将模型与算力绑定,在业务体系上够用就行。在Agent调用层面,由AI中台做算力的分配和调度,具体到资源排队、绑定到哪一个算力池上、由哪个模型提供相应服务等问题均由AI中台决定。
二是用流程引擎做协调。这是齐鲁银行技术体系的显著特点。选择流程引擎有两方面考虑:一是原有业务系统太多,不可能每个业务系统都改。用流程引擎驱动业务系统,业务系统基本不用太多调整,只是在提交的时候使用智能体,智能体再调用业务系统本身就开放的API功能,将业务向下推进。二是流程引擎天生就可与人机集成,人可以选择批准或要求智能体重做,有哪些修订意见,或者拒绝,都可以做相应的分支选择,从技术体系上看,建设成本较低。
第二,智能体建设。
齐鲁银行智能体建设可能与同业差不多:一是赋能经营增收,要考虑如何建设增加营收的领域。二是赋能风险治理,风控领域的事前、事中、事后均有所涉及。三是赋能管理增效,在办公体系效率、经营质效等方面做了相应的功能。
对于智能体,我们和北京银行的思路一致。一开始就建立一个统一门户,所有Skill商城、提示词商城,包括知识库和相应的问答都集成在一个平台上,一方面人工智能中台可以对业务系统提供支持,通过流程内嵌到业务系统中;另一方面员工可以直接使用门户,比如营销人员可调用问答提示词或者Skill直接生成客户服务报告等。从业务选择看,我们有三点考虑:
一是在业务体系构建上必须有数据支持。智能体最大的问题就在于如果没有数据,它就是一个概率的东西,模型基于互联网公开信息做出一个相应的回答,如果自身的业务没有积累出足够的数据,业务应用就会有问题。
二是要考虑规则是否明确。如果规则不明确,尤其是业务上怎么办不明确,需要大量人工判断的时候,智能体出来的结果就是一个概率的结果,而非一个可靠的结果,大幅增加人工审核和复核工作量。如果任何一项内容都需要人工复核,工作效率会极大下降,还不如人自己去干。因此,智能体应用必须有一些高质量和高规范规则,比如国际业务的规则就非常明确和规范,智能体应用效果就较好。
三是要考虑时效性。智能体执行的结果需要高频和高速反馈,如果一笔业务要半年之后才有结果,那相应的调整就要一年后才能验证有效性,从业务应用的角度来说不可行。我们基本上还是要求业务判断能够高效和高频反馈结果,我们随时可以做相应的调整和优化。
第三,推进机制。
首先是一把手工程。董事长要亲自抓这件事情,主要有两个原因:一方面,它属于新兴战略领域,是作为全行战略去推动的。人工智能应用带来的一个很大变化,即人工智能会缩短信息传递链路,提高信息交换效率。互联网公司之所以能够扁平化主要是信息交换效率高,信息交换链路短。银行原来是层级制模式,人工智能的应用一定会带来信息传递效率的变化,进而推动管理层级的变化,而管理层级的变化如果没有一把手牵头是很难实现的。另一方面,一把手要牵头去调整部分业务流程。人工智能应用在业务启动阶段就会把所有能够分析和所有能够加载的数据全部处理掉,此时已经对业务模式产生一些变革,我们可以在一开始就把所有AI能够处理好的部分都处理好,后面再由人去判断。人工判断可以并行,不同岗位同时去判断自己相应的部分,判断通过了,整个业务就可以往下走。这种流程变革也需要一把手牵头,否则很难变化。
二是新生代力量。我们还会引入一些新生代力量,部分员工对智能体和人工智能是持怀疑态度的,一些重复性工作劳动的岗位对人工智能其实是抵抗的,担心被替代。因此在推动人工智能应用上需要引入一些新生代力量,包括总行和分支机构的管培生,他们来挑大梁,比如数据分析师队伍,注入创新和创新思维。
三是规则先行。消费者保护和人工智能应用要合法合规,需要制定相应规则。齐鲁银行有人工智能和科技伦理治理,由合规风险部门牵头,所有业务应用和规则都必须在不损害消费者权益的前提下推动。
四是创新大赛和文化建设。如果不形成文化体系,人工智能建设工作很难开展。我们需要形成一种制度化、体系化的保障。近四年来,我们逐渐提高了创新大赛要求,一开始是以创意为核心,只要提出创意就可以参加评选,后来则必须是体系化和能力化建设,必须是已经落地的结果才能够参加评奖,把文化体系和文化内涵建立起来。
五是董事长奖励基金。最重要的是精神文明和物质文明都得有,我们设立了一个专项董事长奖励基金,这在齐鲁银行制度中有所保障。对获奖团队、先进团体和个人发放奖金,有效鼓舞团队士气。
第四,挑战与思考。
在人工智能应用上,中小银行面临很大挑战。
一是技术上升期与当下与未来的冲突。中小银行的投资能力有限,在技术发展过程中,站在未来看现在的决策大部分都是错的。在当前技术选型和未来演进路线之间,需审慎权衡,如何选择一个稳定期相对较长的方面,保证投入不会很快被淘汰掉。
二是数据质量与数据治理。中小银行的数据质量是个大问题,过去为了业务快速上线,部分数据质量有所放松,数据治理也是一项高成本工作。
三是知识工程与外部联通。一个挑战是如何将内部知识沉淀与外部生态链接好。内部知识好治理,知识工程好建立,但如何将外部数据引入并关联起来,需要重点考虑和体系化打通,否则只依赖内部数据,业务很难实现高质量发展。
四是外部数据质量。我们要对外部数据的质量、时效性与合规性进行持续甄别,否则引入的外部数据很有可能让业务质量下降。
五是网络偏见与虚假信息识别。人都是有偏见的,而数据其实都是站在自己立场上的表达,因此对偏见与虚假信息的识别和过滤能力仍有待强化。
六是安全防护。如何构筑安全防线?目前的安全主要通过大模型对抗大模型实现,但大模型对抗大模型又会出现一个悖论——我们既然不相信大模型,为什么能相信大模型对抗的结果?如何保证这是安全可控的?这也是一个巨大的挑战。
以上就是齐鲁银行的实践与思考,感谢各位领导和各位嘉宾!